logo
Iscriviti DONA IL TUO 5X1000
HOME CHI SIAMO CONSIGLIO DIRETTIVO LA STORIA TRASPARENZA DOVE SIAMO ISTITUZIONI & MEDIA PROGETTI MAPPA SITO ARCHIVIO NEWS
HOME
CHI SIAMO
CONSIGLIO DIRETTIVO LA STORIA TRASPARENZA
DOVE SIAMO ISTITUZIONI & MEDIA
PROGETTI
MAPPA SITO ARCHIVIO NEWS

CATEGORIE

  • Accesso alla giustizia e conciliazioni
  • Acquisti e Garanzie
    • Chiusura Contratti
  • Alimentazione
  • Assicurazioni
  • Casa e Utenze
    • Compravendita e locazione
    • Mutui
  • Internet
  • Pratiche commerciali scorrette
  • Privacy e Protezione dei dati personali
  • Progetti e Attività
    • Più sai più sei
    • Anziano fragile
    • ENERGIA: Diritti a viva voce
    • Bella Nonno!
    • CONFOOD
    • Consumatori 2.0
    • PERIODICO “CONFCONSUMATORI NOTIZIE”
    • Io sono Originale
    • NOI & UNICREDIT
    • Terminati
      • PIU’CONCORRENZA,PIU’DIRITTI
      • OCCHI APERTI!
      • GUARDA CHE TI RIGUARDA!
      • RCAuto Risparmiare si può
      • GUIDO SICURO
      • Patti Chiari
      • ENERGIA: Incontri Territoriali
      • CONSUMERLAB
      • STELLA POLARE – SPORTELLI PILOTA
  • Risparmio e Investimenti
  • Salute
  • Servizi e Società
    • Rapporti con Pubblica Amministrazione
  • Telefonia
  • Turismo e Trasporti
    • Patente e multe
  • TV
  • Dalle Sedi
    • Abruzzo
    • Basilicata
    • Calabria
    • Campania
    • Friuli Venezia Giulia
    • Emilia Romagna
    • Liguria
    • Lazio
    • Lombardia
    • Marche
    • Molise
    • Piemonte
    • Puglia
    • Sardegna
    • Sicilia
    • Toscana
    • Umbria
    • Veneto

TAG CLOUD

ABF acqua aereo agenzia consumatori aiuto consumatori alzheimer Arera assicurazioni auto azionista banca Banca Etruria bollette bond argentina BPV conciliazione coronavirus difesa consumatore diritti consumatore energia Energia: diritti a viva voce garanzia gas internet investimenti MPS nave pacchetti turistici parmalat parte civile passeggero Poste protezione consumatori rcauto rimborso risarcimento risparmio salute Salva Banche sicurezza alimentare sostenibilità treno truffa turismo Veneto Banca

MATERA

MATERA
Via Ugo La Malfa, 3/B – CAP 75100
Telefono: 0835.1766729
Cellulare: 376.1448694
E-mail: confconsumatorimatera@gmail.com
Responsabile: Giovanni Vinci
Orario di apertura: Martedì dalle 17 alle 19; Giovedì dalle 16 alle 19

ROTONDELLA (Mt)
Via Garibaldi, 131 – CAP 75026
Telefono: 328.1984943
e-mail: confconsumatoribasilicata@gmail.com
Orario di apertura: Lunedì dalle 15.30 alle 19.30; Martedì dalle 9 alle 13

PISTICCI (Mt)
Viale Gramsci, 34 – CAP 75015 Marconia
presso Confederazione Italiana Agricoltori
Telefono: 328.1984943
E-mail: confconsumatoribasilicata@gmail.com
Orario di apertura: venerdì dalle 17 alle 19

TURSI (MT)
Via Roma, 143 – CAP 75028
Telefono: 338.7686589
E-mail: confconsumatoribasilicata@gmail.com
Orario di apertura: mercoledì dalle 16 alle 18.30

TAG: polizze

Polizze integrative pensionistiche, long term care e malattia: quali prospettive? Il vicepresidente Carmelo Calì riassume le riflessioni emerse durante il convegno di Confconsumatori

Parma, 30 aprile 2024 – Nel corso della prima giornata del convegno “Generazione F: confronti, riflessioni e idee per un futuro finanziario e assicurativo più sostenibile” c’è stato modo di approfondire la funzione e le caratteristiche di alcune tipologie di polizze che negli ultimi tempi si stanno affiancando al welfare pubblico. Di seguito la sintesi del panel dedicato, a cura del vicepresidente di Confconsumatori Carmelo Calì.

Gli interventi dei vari relatori del panel pomeridiano intitolato “Polizze integrative pensionistiche, long term care e malattia: un salvagente accanto al welfare pubblico” hanno confermato che la realtà nella quale viviamo registra il definitivo tramonto del modello di welfare a cui siamo stati abituati per decenni. Ciascuno di loro, ognuno secondo il proprio ruolo nel settore, ha messo in evidenza da un  lato il venir meno di tante tutele e dall’altro che a soffrirne sono tutti. La popolazione invecchia sempre più, i giovani sono sempre meno, la perdita dell’autosufficienza si manifesta sostanzialmente con l’avanzare dell’età. Bisogna individuare dei sistemi per poter rispondere ai problemi di salute che si avranno con l’avanzare dell’età.

IL RUOLO DELLE POLIZZE

Da questo punto di vista le polizze assicurative, a vario titolo, hanno cercato di supplire ai bisogni di assistenza dei cittadini. E’ quindi prevedibile che nel futuro sempre più persone decideranno di attivare questo sistema di protezione, in quanto si tratta di “prodotti” che potranno crescere in qualità fornendo un aiuto efficace alle necessità che tutti i cittadini avranno con il crescere dell’età. Tuttavia, come opportunamente sottolineato, questo non è sufficiente e non può essere sufficiente, basti pensare a coloro che per tempo non hanno pensato a stipulare idonee polizze e ora con l’avanzare dell’età si trovano di fronte ad un’assenza di tutela totale o parziale. Ma anche per coloro che vi hanno pensato la questione rimane perché spesso le coperture assicurative non coprono tutti i bisogni. Allora è necessario pensare a quella che da più parti è stata definita una “copertura universale”, che naturalmente potrà avvenire solo con un intervento legislativo.

UN NUOVO WELFARE

Ben vengano quindi tutte le proposte di legge per la nascita di quello che possiamo definire un nuovo welfare nel quale lo Stato non può abbandonare il campo e deve sempre essere a fianco dei cittadini secondo le mutate condizioni socio economiche del nostro Paese. Il nuovo welfare dovrà far si che le varie forme di tutela “private” siano sempre più rispondenti ai bisogni dei consumatori e quindi l’intervento legislativo, sostanzialmente invocato da tutti gli intervenuti, dovrà comprendere entrambi gli aspetti coniugando l’intervento pubblico con quello privato. Con la consapevolezza che ciò non potrà avvenire con interventi legislativi e/o economici parziali, che sarebbero inutili, ma secondo una visione d’insieme capace di generare una riforma organica, che abbia a centro, secondo il dettato costituzionale, la tutela della persona umana.

Realizzato nell'ambito di Generazione F, un progetto finanziato dal MIMIT D.M. 6/5/2022 art. 5
  • Aprile, 30
  • 1266
  • Assicurazioni, Generazione F - Generiamo Futuro
  • More

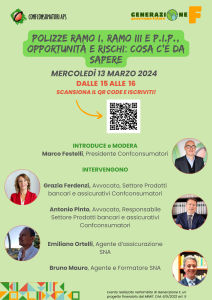
Polizze ramo I, ramo III e Pip: webinar il 13 marzo L’incontro è organizzato da Confconsumatori in collaborazione con gli esperti del Sindacato nazionale agenti di assicurazione

Parma, 8 marzo 2024 – Il caso Eurovita – che, nel corso del 2023, ha spaventato oltre 400mila famiglie italiane che per mesi sono state private della disponibilità dei loro risparmi – ci ha insegnato che le polizze vita (sia gestione separata che unit linked) comportano rischi. I cittadini, consumatori-risparmiatori, devono essere messi in grado di scegliere consapevolmente il prodotto assicurativo vita che fa per loro, conoscendone i vantaggi – certamente presenti – ma anche i rischi.

Per questa ragione Confconsumatori Aps con la preziosa collaborazione di Sna (Sindacato nazionale agenti di assicurazione), dunque della “filiera” assicurativa più vicina agli assicurati, organizza il prossimo mercoledì 13 marzo, dalle 15 alle 16, un incontro online di approfondimento. Il webinar “Polizze ramo I, ramo III e Pip, opportunità e rischi: cosa c‘è da sapere” sarà anche l’occasione per chiarire e illustrare i vantaggi delle polizze Pip come trattamento integrativo della pensione.

Durante l’incontro, realizzato nell’ambito del progetto “Generazione F” e in collaborazione con il Sindacato nazionale degli agenti di assicurazione, interverranno l’avvocato Grazia Ferdenzi, settore Prodotti bancari e assicurativi di Confconsumatori, l’avvocato Antonio Pinto, responsabile settore Prodotti bancari e assicurativi di Confconsumatori, Emiliano Ortelli, agente d’assicurazione di Sna e Bruno Mauro, agente e formatore di Sna.

Introdurrà il webinar il presidente di Confconsumatori Marco Festelli: “L’Italia deve ancora scontare un ritardo significativo nell’alfabetizzazione finanziaria e assicurativa. Negli ultimi anni, Confconsumatori ha rafforzato il proprio impegno verso la formazione del cittadino in materia di assicurazioni, sottoscrivendo con Sna un protocollo che ha dato luogo a importanti iniziative, come questo webinar. Con il progetto “Generazione F”, confermiamo i nostri sforzi per favorire un’educazione assicurativa sempre più ampia e inclusiva, che possa supportare le persone nella pianificazione della propria vita e nella gestione dei propri risparmi”.

PER PARTECIPARE

Sarà possibile partecipare al webinar iscrivendosi attraverso la piattaforma Sna, al seguente link: https://hd-conference-call-it.zoom.us/meeting/register/tZYkduitrT8pG9Cyw2bFhYKchYIgUc7su3LN

IL PROGETTO

L’incontro è organizzato all’interno di “Generazione F – Generiamo Futuro”, un progetto finanziato dal MIMIT (D.M. 6/5/2022 art. 5). “Generazione F” prevede campagne informative e incontri formativi online e sul territorio in materia di: consumi sostenibili ed economia circolare; educazione finanziaria e sovraindebitamento; educazione assicurativa, previdenziale e sanitaria.


Scarica la locandina

  • Marzo, 8
  • 940
  • Generazione F - Generiamo Futuro, Progetti e Attività
  • More

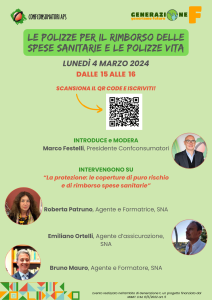
Polizze malattia e Tcm: webinar il 4 marzo L’incontro è organizzato da Confconsumatori in collaborazione con gli esperti del Sindacato nazionale agenti di assicurazione

Parma, 26 febbraio 2024 – Accade sempre più di frequente che le famiglie debbano ricorrere a prestazioni sanitarie sostenendone privatamente i costi, spesso onerosi. Non tutti sanno che, in base alle proprie esigenze, può essere utile valutare la sottoscrizione di una polizza assicurativa – polizza malattia – in grado di contribuire alla copertura delle spese mediche per sé e per i propri cari. Allo stesso modo, chi desidera tutelare economicamente il proprio nucleo familiare dovrebbe conoscere le caratteristiche delle polizze vita Tcm (temporanee caso morte). Con lo scopo di fornire le principali nozioni riguardanti il tema delle coperture delle spese sanitarie e delle tutele delle famiglie nel caso della scomparsa del soggetto assicurato, Confconsumatori organizza il prossimo lunedì 4 marzo, dalle 15 alle 16, il webinar “Le polizze per il rimborso delle spese sanitarie e le polizze vita”.

Durante l’incontro, realizzato nell’ambito del progetto “Generazione F” e in collaborazione con il Sindacato nazionale degli agenti di assicurazione, interverranno Roberta Patruno e Bruno Mauro, Agenti e formatori di Sna, ed Emiliano Ortelli, Agente d’assicurazione di Sna.

Introdurrà il webinar il presidente di Confconsumatori Marco Festelli: “Il nostro Paese deve ancora scontare un ritardo significativo nell’alfabetizzazione finanziaria e assicurativa. Negli ultimi anni, Confconsumatori ha rafforzato il proprio impegno verso la formazione del cittadino in materia di assicurazioni, sottoscrivendo con Sna un protocollo da cui sono nate importante iniziative, come questo webinar. Con il progetto “Generazione F”, confermiamo i nostri sforzi per favorire un’educazione assicurativa sempre più ampia e inclusiva, che possa supportare le persone nella pianificazione della propria vita e nella gestione dei propri risparmi”.

PER PARTECIPARE

Sarà possibile partecipare al webinar iscrivendosi al seguente link: https://hd-conference-call-it.zoom.us/meeting/register/tZcocO6trjgjGdZjgUmKeTwEQ9sWbgAIk-ff

IL PROGETTO

L’incontro è organizzato all’interno di “Generazione F – Generiamo Futuro”, un progetto finanziato dal MIMIT (D.M. 6/5/2022 art. 5). “Generazione F” prevede campagne informative e incontri formativi online e sul territorio in materia di: consumi sostenibili ed economia circolare; educazione finanziaria e sovraindebitamento; educazione assicurativa, previdenziale e sanitaria.

Per ulteriori informazioni è possibile visitare il sito www.confconsumatori.it.


Scarica la locandina


  • Febbraio, 26
  • 1307
  • Generazione F - Generiamo Futuro, Progetti e Attività
  • More

Che cosa fare prima della stipula di una polizza malattia: l’importanza di Confconsumatori Attenzione alle clausole e condizioni contrattuali, confrontare le varie offerte, diffidare dei premi più bassi del normale

Parma, 26 gennaio 2024 -– Che cosa fare prima della stipula di una POLIZZA MALATTIA? 

 
Occorre innanzitutto prestare adeguata attenzione ad alcune clausole e condizioni contrattuali. Ad esempio:
– le spese rimborsabili, suddivise in principali (rette di degenza, medicinali, assistenza medica, eccetera) e accessorie (spese di trasporto con mezzo sanitario) e quelle che invece restano a tuo carico;
– i massimali indennizzabili (la somma massima che l’impresa è disposta a liquidare in caso di sinistro in un anno) e i limiti di indennizzo, ovvero importi diversi e più bassi dal massimale complessivo previsti per ogni tipo di sinistro, nell’ambito di una determinata garanzia;
– la presenza di strutture e medici convenzionati, il cui mancato utilizzo può comportare esclusioni o riduzioni del rimborso;
– la presenza di franchigie e scoperti: la franchigia può essere “assoluta”, se indica l’importo che viene detratto dalla somma da liquidare, o “relativa” se indica la soglia sotto la quale l’impresa non indennizza e oltre la quale indennizza integralmente. Lo scoperto, invece, è la percentuale di importo del sinistro che resta a carico dell’assicurato;
– le esclusioni: in questo tipo di polizza molto spesso si presentano problemi di indennizzabilità. L’impresa, ad esempio, potrebbe considerare la malattia insorta come conseguenza di una patologia di cui l’assicurato era già a conoscenza e che non ha dichiarato prima della stipula del contratto. Queste polizze, inoltre, escludono di norma la copertura per le prestazioni con finalità estetica, o quelle che si rendono necessarie a seguito di comportamenti volontari e contrari alla legge.
CONFRONTA le varie offerte del mercato assicurativo, per fare una scelta consapevole alla luce dei costi e dei benefici e adeguata alle tue risorse economiche e alle tue esigenze personali.
 
FAI ATTENZIONE: esistono poi polizze con premi più bassi del normale perché coprono solo il rischio dei grandi interventi.
 
Occorre una certa preparazione professionale per comprendere le polizze malattia: per questo la cosa giusta da fare prima di stipularla è consultare Confconsumatori. 
Questo articolo è realizzato nell’ambito di Generazione F, un progetto finanziato dal MIMIT. D.M. 6/5/2022 art. 5
  • Gennaio, 27
  • 3998
  • Assicurazioni, Generazione F - Generiamo Futuro, Progetti e Attività, Salute
  • More

Polizze vita: una guida completa Quali sono le tipologie e i costi, e cosa includono le coperture? Tutto quello che c’è da sapere sulle polizze vita ramo I e ramo III

Parma, 9 gennaio 2024 – L’assicurazione sulla vita – polizza vita – è un contratto complesso che coinvolge diversi attori chiave: la compagnia assicurativa, il contraente, l’assicurato e il beneficiario. Questi elementi collaborano per garantire una protezione finanziaria in caso di prematuro decesso, grave malattia o invalidità dell’assicurato. Per comprendere davvero questo tipo di assicurazione, è fondamentale ricordare quali sono gli attori coinvolti e analizzare le diverse tipologie di copertura disponibili.

GLI ATTORI PRINCIPALI

Compagnia assicurativa: ente che offre l’assicurazione vita, stabilendo termini e condizioni del contratto.

Contraente: persona che stipula il contratto con la compagnia assicurativa, versando i premi assicurativi.

Assicurato: la persona sulla cui vita viene stipulata l’assicurazione. L’assicurato può coincidere o meno con il contraente.

Beneficiario: persona designata per ricevere il capitale o la rendita previsti dal contratto in caso di decesso dell’assicurato.

TIPOLOGIE DI COPERTURA

Esistono diverse tipologie di copertura che è bene conoscere prima di compiere una scelta.

Assicurazione Temporanea Caso Morte (TCM): copertura per il prematuro decesso dell’assicurato. La durata della polizza è definita dal contraente, spesso in base agli impegni familiari, come il periodo di studio dei figli. Se l’assicurato è in vita alla scadenza, il contratto si risolve senza restituzione dei premi.

Polizze vita miste: combinano coperture per il decesso e la sopravvivenza dell’assicurato. Garantisce un capitale in caso di morte o alla scadenza prestabilita, inclusi eventi come inabilità al lavoro o invalidità.

Polizze finanziarie: queste polizze mirano all’investimento piuttosto che alla tutela dai rischi. La gestione separata gestisce i premi investendoli in obbligazioni o altri strumenti finanziari. La restituzione del capitale è garantita al netto dei costi alla scadenza o in caso di riscatto

DIFFERENZE TRA POLIZZE RAMO I E POLIZZE RAMO III

L’assicurazione vita ramo I è la più tradizionale. Chi stipula la polizza versa un capitale unico o delle somme periodiche (i premi), l’assicuratore li mette insieme ai premi versati dagli altri clienti, e investe questo capitale. Questo “tesoretto” che la compagnia gestisce per conto dei clienti, tenendolo distinto dai mezzi propri, si chiama gestione separata. La compagnia garantisce la restituzione del capitale – al netto dei costi – alla scadenza della polizza o nel momento in cui quest’ultima passa agli eredi, anche nel caso in cui la gestione separata sia andata male. Come fa la compagnia a garantire la restituzione del capitale? La gestione separata è investita in buona parte in obbligazioni, specialmente titoli di Stato. Stando così le cose, però, si può osservare che potrebbe valere maggiormente la pena comprare direttamente titoli di Stato, risparmiando le spese della polizza.

Le polizze di ramo III, che comprendono le index linked e unit linked, sono invece polizze “finanziarie”, orientate agli investimenti, e possono per questo comportare dei rischi. Rispetto al ramo I, queste polizze possono – ma non devono – garantire la restituzione del capitale. Proprio per questo, anche gli investimenti sottostanti sono diversi: non più in prevalenza titoli di Stato, ma anche investimenti più “aggressivi”. Nel caso delle index linked, il capitale che verrà restituito sarà più alto o più basso a seconda dell’andamento di un indice di Borsa o un paniere di azioni. Nelle unit linked, il capitale che verrà restituito dipenderà dall’andamento di un fondo comune, che può essere costruito ad hoc dalla compagnia o può essere un fondo comune presente sul mercato.

CONVIENE INVESTIRE IN POLIZZE VITA?

Occorrerebbe riflettere sul fatto che le garanzie aggiuntive contenute nelle polizze non comportano spesso grandi tutele rispetto a un’obbligazione (polizze ramo I) o a un fondo o a un Etf (polizze ramo III). Il costo, però, è ben più caro rispetto a un investimento diretto.

Per cominciare, quando sottoscrivi la polizza vita può esserci un costo fisso. Poi, la compagnia trattiene ogni anno parte del rendimento della gestione. Se la gestione è particolarmente efficiente, la compagnia può anche aumentare il proprio guadagno. Infine, se per qualche ragione hai la necessità di recuperare il denaro prima della scadenza, è possibile che vadano sostenuti costi ulteriori.

Tutte le informazioni relative ai costi fissi e aggiuntivi sono fornite dalla stessa compagnia nella tua documentazione: lì sarà indicato il rendimento in diversi scenari di performance – simulazioni fatte dalla società su quanto può rendere la polizza se le cose vanno molto male (scenario di stress), male (scenario sfavorevole), discretamente (scenario moderato) o molto bene (scenario favorevole).

È fondamentale dunque comprendere la differenza tra le polizze di assicurazione e i prodotti finanziari. L’assicurazione vita può essere un utile strumento di protezione finanziaria, ma richiede una conoscenza approfondita in modo da compiere scelte informate. I consumatori devono valutare attentamente le opzioni disponibili, considerando i costi, le coperture offerte e la gestione finanziaria delle compagnie assicurative. La consulenza di un esperto può essere preziosa per navigare tra le complesse normative e garantire una scelta adatta alle proprie esigenze.

Questo articolo è realizzato nell’ambito di Generazione F, un progetto finanziato dal MIMIT. D.M. 6/5/2022 art. 5
  • Gennaio, 8
  • 11228
  • Assicurazioni, Generazione F - Generiamo Futuro, Progetti e Attività
  • More

Educazione assicurativa, previdenziale e sanitaria Ecco tutte le attività previste dal progetto "Generazione F - Generiamo Futuro"

Dai primi mesi del 2023 abbiamo assistito in Italia al dissesto di una importante compagnia assicurativa specializzata nel ramo vita, con quasi 400.000 clienti e circa 19 miliardi di euro di loro risparmio coinvolti: tra questi clienti, circa 50.000 sono sottoscrittori di polizze integrative pensionistiche, con un volume di fondi pensione di circa 4 miliardi di euro. Si tratta del primo e unico caso italiano di dissesto di compagnia con forte raccolta di ramo vita.  Al di là delle “patologie” che si stanno verificando, sono comunque note la scarsa conoscenza e cultura assicurativa da parte del cittadino consumatore italiano: per questo Confconsumatori ha deciso di rendere l’educazione assicurativa e previdenziale uno dei temi centrali del progetto “Generazione F- Generiamo Futuro”.

“Pensare al futuro” in relazione alle polizze assicurative significa anche conoscere meglio le coperture assicurative finalizzate alla tutela della salute, del periodo post lavorativo, della eventuale non autosufficienza, e a garantire un adeguato sostegno economico ai propri cari in caso di decesso. È un dato di fatto che ancora oggi i consumatori non comprendano pienamente ciò che una polizza malattia può coprire, quale utilità può avere e quando è il momento più opportuno per assicurarsi (perché andando avanti con l’età le coperture hanno maggiori limitazioni e costi); così come poco conosciute sono sicuramente ancora le polizze, di relativa recente introduzione in Italia, cosiddette Long Term Care, che garantiscono una copertura di costi in caso di non autosufficienza, e il loro coordinamento con eventuali polizze o piani integrativi pensionistici.

Confconsumatori si propone dunque di informare i cittadini per renderli più consapevoli nella scelta globale dei prodotti assicurativi, perché siano in grado di individuare quelli più adeguati al proprio profilo, i più sostenibili, e i più utili per sé e per la propria famiglia: sia che si tratti del periodo lavorativo (polizze finalizzate a risparmio/investimento e tutela dalla salute), del periodo post lavoro (polizze sanitarie, Long Term Care, pensionistiche) o anche del post vita (copertura vita “temporanea caso morte”). In questo particolare ambito Confconsumatori ha deciso di sfruttare le potenzialità della collaborazione con SNA, Sindacato Nazionale degli Agenti di Assicurazione.

CAMPAGNA INFORMATIVA

Confconsumatori ha promosso, per tutta la durata del progetto, una campagna di informazione e sensibilizzazione sui temi legati all’educazione assicurativa, in particolare relativa alle forme di investimento assicurativo con polizze vita ramo I (gestione separata) e ramo II (unit/index linked), polizze integrative pensionistiche (le cosiddette PIP), polizze sanitarie e Long Term Care, polizze temporanee caso morte, polizze rispettose dei criteri ESG.

La campagna informativa è stata veicolata anche attraverso i canali social di Confconsumatori e proprio all’educazione assicurativa è inoltre stato dedicato un numero speciale del periodico “Confconsumatori Notizie”, disponibile in versione digitale, e in distribuzione presso gli sportelli territoriali dell’associazione.

Gli articoli:
  • Polizze vita: una guida completa
  • Cosa fare prima della stipula di una polizza malattia
  • Preoccupazione per i clienti Novis: manca la nomina del liquidatore
  • Polizze assicurative Tcm, ramo I, ramo III: facciamo chiarezza
  • Polizze integrative pensionistiche, long term care e malattia: quali prospettive?
  • Il Mese delle assicurazioni targato Generazione F
  • Polizze Tcm e aspetti fiscali
  • Fondi pensione e casse previdenziali: i numeri di Covip
  • Polizze ramo I e aspetti fiscali
  • Polizze ramo III e aspetti fiscali
I post:
  • Da Eurovita a Cronos
  • Polizze assicurative: attenzione ai siti abusivi
  • Polizze malattia
  • Polizze assicurative: quando e come pagarle
  • Assicurazioni: la Suprema Corte accoglie la tesi di Confconsumatori
  • Polizze TCM: benefici e altri aspetti fiscali
  • Polizze ramo I: benefici e altri aspetti fiscali
  • Polizze ramo III: quali benefici fiscali?
  • Assicurazioni sanitarie private: cosa sono e come funzionano?
  • Polizze sanitarie private: le esclusioni

WEBINAR, CONVEGNI SUL TERRITORIO, FORMAZIONE

Per quanto riguarda formazione e divulgazione, sono stati organizzati tre webinar rivolti ai cittadini, trasmessi anche in diretta streaming sulla pagina Facebook dell’associazione, aperti al dibattito ed alle domande dei partecipanti.

I webinar:
  • Le polizze per il rimborso delle spese sanitarie e le polizze vita, 4 marzo 2024
  • Polizze ramo I, ramo III e PIP. opportunità e rischi: cosa c’è da sapere, 13 marzo 2024
  • Invecchiamento e welfare carente: cosa c‘è da sapere sulle polizze LTC, 28 marzo 2024

Il webinar sulle polizze sanitarie e LTC, in particolare, è stato rivolto anche ai professionisti dell’ambito sociosanitario; tutti quanti gli incontri sono stati parallelamente destinati alla formazione e all’aggiornamento interni degli operatori di sportello.

Accanto ai webinar, è stato dedicato – nell’ambito del Convegno nazionale Generazione F – un Panel sul tema dei rischi e benefici delle polizze di vita di ramo I e ramo III, pensato per operatori qualificati del settore – come avvocati e commercialisti – ma aperto anche alla partecipazione dei cittadini interessati.

GLI SPORTELLI

Dal 20 maggio al 14 giugno è stato istituito il Mese delle assicurazioni di Confconsumatori, durante il quale lo Sportello online dell’associazione e sei sportelli territoriali si sono messi a disposizione dei cittadini per offrire gratuitamente consigli e in merito alle tematiche assicurative. Lo sportello online, in particolare, ha avuto il compito di coordinare l’assistenza, facendo da tramite tra i consumatori e gli esperti.

Maggiori informazioni sugli sportelli che hanno aderito all’iniziativa sono disponibili all’indirizzo: www.confconsumatori.it/il-mese-delle-assicurazioni-targato-generazione-f/.

Realizzato nell'ambito di Generazione F, un progetto finanziato dal MIMIT D.M. 6/5/2022 art. 5
  • Dicembre, 14
  • 4060
  • Generazione F - Generiamo Futuro
  • More
Pagina 3 di 4«1234»

SEDE REGIONALE E PROVINCIALE
L’AQUILA
SULMONA
Via E. Gianmarco 9   – CAP 67039
Telefono e Fax:  0864.50165
e-mail regionale e provinciale: confconsumatorisu@alice.it
e-mail sportello: confconsumatoriaqsu@gmail.com
Responsabile provinciale: Francesca Davini
Responsabile regionale: Domenico Taglieri
Orari di apertura: Martedì dalle 10 alle 12.30; Giovedì dalle 16 alle 18.30

CHIETI
Sede provinciale
SAN SALVO
Vico IV Garibaldi 2   – CAP 66050
Cellulare:  347.0834207
Email:   confconsumatorich@libero.it
Responsabili:   Antonio Artese
Orari di apertura:  Venerdì 16 – 18

SEDE NAZIONALE
Via Mazzini 43 - 43121 - PARMA
CF 80025080344
Cerca lo sportello a te più vicino nell'area
DOVE SIAMO
APPROFONDIMENTI
Diritti del Consumatore
Il reclamo: i 10 errori più frequenti
Come non rovinarsi la vacanza
LINK UTILI
Condizioni Generali del servizio
Privacy Policy
Cookie Policy
Confconsumatori APS
Riconosciuta dal Ministero delle Imprese e del Made in Italy
Iscritta al RUNTS (Registro Unico Nazionale del Terzo Settore)
Gestisci Consenso Cookie
Per fornire le migliori esperienze, utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo. Il consenso a queste tecnologie ci permetterà di elaborare dati come il comportamento di navigazione o ID unici su questo sito. Non acconsentire o ritirare il consenso può influire negativamente su alcune caratteristiche e funzioni.
Funzionale Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
Preferenze
L'archiviazione tecnica o l'accesso sono necessari per lo scopo legittimo di memorizzare le preferenze che non sono richieste dall'abbonato o dall'utente.
Statistiche
L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici. L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, una conformità volontaria da parte del vostro Fornitore di Servizi Internet, o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo scopo da sole non possono di solito essere utilizzate per l'identificazione.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili di utenti per inviare pubblicità, o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.
  • Gestisci opzioni
  • Gestisci servizi
  • Gestisci {vendor_count} fornitori
  • Per saperne di più su questi scopi
Visualizza le preferenze
  • {title}
  • {title}
  • {title}